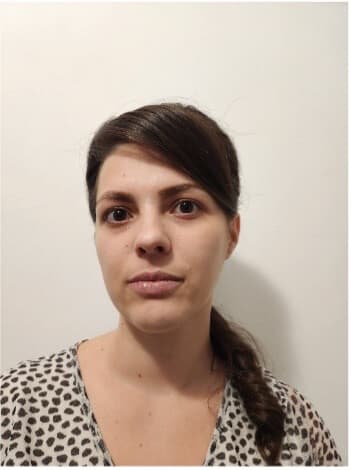
Botar Claudia Florina

Botar Claudia Florina

Dubla licență în domeniul economic, specializarea Contabilitate și Informatică de Gestiune (Universitatea ,,1 Decembrie 1918” din Alba Iulia), respectiv Economie și Afaceri Internaționale (Universitatea Babeș Bolyai din Cluj-Napoca), absolvirea programului de masterat Sistemul Informațional Contabil în Asistarea Deciziilor Manageriale precum și urmarea ciclului de studii doctorale în domeniul Contabilitate au contribuit substanțial la conturarea pasiunii în direcția cercetării științifice, pasiune însoțită de activitatea de cercetare contrastată de-a lungul timpului prin publicarea de articole pe teme diverse arondate domeniului economic, tematici ale căror valențe rezidă în actualitate și originalitate.

Activitatea de cercetare din mediul academic este completată încă din anul 2019 de cea pragmatică derulată în cadrul unui birou de contabilitate cu un portofoliu de clienți vast care înglobează atributul complexității din punct de vedere al domeniilor de activitate. Caracterul dinamic al societății contemporane reclamă sporirea interesului în direcția studierii aprofundate a diverselor problematici din sfera economiei. Atuul pe latura cercetării este reprezentat de racordarea tehnicilor de cercetare la trendurile modernității precum și de conferirea unei note personale fiecărui topic de cercetare abordat. Unul dintre citatele preferate de autor aparține cercetătorului Albert Einstein și face referire la faptul că: ,,Scopul suprem al cercetării științifice este de a acoperi un număr cât mai mare de studii empirice prin deducții logice, pornind de la un număr cât mai mic de ipoteze și axiome.”(Albert Einstein)

521 vizualizări

Articole

101 rezultate

Imaginea evolutivă a profesiei contabile în România. Care este trendul? 5 direcții de care trebuie să ții cont. Partea I

După data de 25 a lunii, atunci când îndeplinirea obligațiilor declarative reprezintă o prioritate fundamentală pentru profesionistul contabil, considerăm oportun să descrețim frunțile tensionate de stresul gestionării implementării paradigmelor inovative digitale și cu alte aspecte de interes pentru domeniu, în afara celor legate de practica financiar-contabilă și fiscală. Unul dintre aceste aspecte, de care contabilii uită adesea, înconjurații fiind de valul modificărilor ce se abat permanent asupra mediului financiar-contabil este reprezentat de perspectivele de evoluție ale profesiei. Care este drumul pe care profesia contabilă îl va urma în viitor? Care sunt perspectivele de evoluție ale profesiei în contextul trasat de
Botar Claudia FlorinaBotar Claudia Florina
12.03.2025127 vizualizari

Impozitul pe dividende. Imaginea comparativă Mod de calcul 2024 VS 2025

Asimilarea corectă a manierei de calcul a impozitului pe dividende este un reper esențial în traseul marcat de parcursul existențial al oricărei afaceri. Orice antreprenor, indiferent de gradul de pregătire al acestuia, trebuie să fie familiarizat cu conceptul de dividende precum și cu maniera de calcul a impozitului aferent acestora. Problematica corelată la impozitul pe dividende se plasează în centrul atenției atunci când vine vorba despre inițierea unei afaceri și nu numai. În orice moment al acesteia, conul de lumină este direcționat plenar asupra problematicii. În fond, orice antreprenor este interesat de obținerea de dividende. Unul dintre rațiunile care stau
Botar Claudia FlorinaBotar Claudia Florina
26.02.2025434 vizualizari

Facturile anulate și RO e-factura. Cum ne raportăm la acest aspect pe fondul obligativității utilizării sistemului?

Implementarea sistemului național RO e-factura la nivelul proceselor organizaționale produce modificări de paradigmă. Pe fondul numeroaselor constrângeri, utilizatorii sistemului pun sub semnul incertitudinii aspecte care până de curând îmbrăcau atributul clarității. Tranziția spre sistemele moderne informatice de gestiune a tranzacțiilor unei entități vine însoțită de necesitatea resetării manierei de raportare la derularea proceselor organizaționale. Maratonul digitalizării fiscale la care sunt angrenate de un timp semnificativ companiile autohtone propunere o serie de provocări la care doar entitățile real pregătite pot face față. Cele mai importante preocupări ale mediului de afaceri actual gravitează în jurul problematicii E-facturii. Ralierea companiilor la ultima etapă
Botar Claudia FlorinaBotar Claudia Florina
10.02.20251027 vizualizari

Sistemul de taxare a PFA-urilor în anul 2025. Ce impact generează acesta asupra înmatriculărilor de PFA? Partea II

Pentru a izbândi prin tumultul de modificări lansate în spațiul antreprenorial este necesară conectarea permanentă la pulsul modificărilor. Menținerea constantă a interesului pentru aplicarea modificărilor legislative care apar cu o celeritate remarcantă. Anul 2025 nu scutește deținătorii de afaceri de o multitudine de schimbări de natură economico-financiară. Unele atât de dificil de gestionat de către micii antreprenori. Trendul ascendent înregistrat în ultimi ani cu privire la dispariția companiilor de pe tabla de joc a afacerilor, din punct de vedere a fenomenului de radiere a înregistrat valori de vârf în anul 2024, când sunt consemnate cele mai multe radieri de companii
Botar Claudia FlorinaBotar Claudia Florina
30.01.2025281 vizualizari

Sistemul de taxare a PFA-urilor în anul 2025. Incidența modificărilor de natură fiscală. Partea I

Orice început este o reală provocare pentru fiecare piesă de pe tabla mediului de business. Indiferent de poziția ocupată, ritmul de înaintare, statutul ori abilitatea deținută provocările care să răsfrâng asupra pionilor principali pot devansa poziții și evidenția contraste. Orice mutare necesită strategie. Fiecare modificare de poziție implică chibzuință. Pe tabla de joc a mediului de business concurențial nicio mișcare nu poate fi făcută în afara calibrării pașilor de acțiune. Într-o competiție în care cea mai mare miză este identificarea echilibrului într-un haos informațional marcat prin suprasaturație, antreprenorii dețin roluri esențiale. Acestea sunt corelate la plasarea afacerii deasupra circumstanțelor dificile
Botar Claudia FlorinaBotar Claudia Florina
30.01.2025224 vizualizari

La moment de bilanț… Bilanțul societăților radiate. Analiza în dinamică a fenomenului tot mai resimțit pe tărâmul afacerilor din România

Ne aflăm la momentul de bilanț al anului care stă să se încheie. Un an care nu a ,,cruțat” mediul de afaceri de diversele modificări care au stat permanent sub egida complexității și adesea a ambiguității. O perioadă în care digitalul a prevalat. Transformarea digitală fiscală s-a transformat într-un maraton la care antreprenorii au fost ,,siliți” să se înscrie. De maniera în care au fost abordate aceste provocări și nu numai depinde nota conferită ,,portretizării” finelui de an. La moment de bilanț al finalului de an, antreprenorii își numără reușitele. Pentru o parte dintre aceștia însă anul se soldează cu
Botar Claudia FlorinaBotar Claudia Florina
04.01.2025184 vizualizari

D300 VS P300. Nuanțe structurale și semnificația pentru contribuabilii persoane impozabile plătitoare de TVA. Episodul II

Nevoia conturării seriei care pune sub conul de lumină aspecte corelate la nuanțele structurale a două dintre cele mai importante documente care formează dosarul raportărilor contribuabilului se identifică încă de la punctul zero al lansării paradigmei RO e-TVA pe tărâmul practicii de afacerii. Fenomenul RO e-TVA nu a venit singur. A adus cu sine o serie de incertitudini care au dat naștere unor semne de întrebare în mintea multor antreprenori. În acest mod, nicio informație care aduce o noutate validă în acest sens nu este de prisos. Pentru aceasta am creionat seria nuanțelor structurale identificate între decontul de taxă pe
Botar Claudia FlorinaBotar Claudia Florina
16.12.2024666 vizualizari

D300 VS P300. Nuanțe structurale și semnificația pentru contribuabilii persoane impozabile plătitoare de TVA. Episodul I

Maratonul digitalizării fiscale la care sunt angrenate companiile în ultima perioadă, a fost încununat cu lansarea ultimului trend în materie de modernizare a afacerii, și anume apariția paradigmei RO e-TVA. Punctul zero al evenimentului a fost reprezentat de începutul lunii septembrie (5 septembrie 2024), când contribuabilii plătitori de TVA au primit în cadrul SPV primul decont precompletat aferent operațiunilor lunii iulie 2024. Care este structura decontului precompletat de TVA? Există diferențe structurale între decontul depus de către contribuabil (D300) și cel precompletat transmis de către autoritățile fiscale (P300)? În ce situație primesc contribuabili Nota de conformare? De ce trebuie să
Botar Claudia FlorinaBotar Claudia Florina
09.12.2024793 vizualizari

Viitorul PFA-urilor. Ce se anunță la orizont? 2 aspecte majore Episodul II

Episodul I din seria dedicată proiecțiilor viitoare cu privire la activitatea persoanelor fizice autorizate a prezentat 5 puncte semnificative care trasează viitorul acestora. Modificările au fost lansate în mediul de business din România prin intermediul ordonanței apărută recent. Este vorba despre Ordonanța de urgență nr. 128 din 7 noiembrie 2024 pentru modificarea și completarea Legii nr. 227/2015 privind Codul fiscal și măsuri specifice pentru digitalizare, precum și pentru modificarea și completarea unor acte normative, publicat în Monitorul Oficial nr. 1125 din 11 noiembrie 2024. Acest material continuă să prezinte două dintre modificările mult așteptate de către cei care gestionează un
Botar Claudia FlorinaBotar Claudia Florina
26.11.2024168 vizualizari

Viitorul PFA-urilor. Ce se anunță la orizont? 5 aspecte de interes Episodul I

Dintotdeauna, potențialii antreprenori au pus în cumpănă alegerea privind statutul juridic al companiei la cârma căreia urmau să se ,,așeze”. Aspectul este just. Forma juridică a entităților manifestă implicații asupra laturii fiscale, administrative și financiar-contabile a activității derulate. Incidența și presiunea fiscală a normativului este unul dintre factorii principali cu răsunet asupra deciziei de ,,accesare” a mediului antreprenorial. De la relativ simplu la complex, de la mecanisme riguroase de calcul la cele prestabilite și clar delimitate. Acestea, precum și alte aspecte de interes fiscal și financiar-contabil dau tonul interesului manifestat spre anumite forme juridice de înființare ale companiilor în detrimentul
Botar Claudia FlorinaBotar Claudia Florina
26.11.2024132 vizualizari