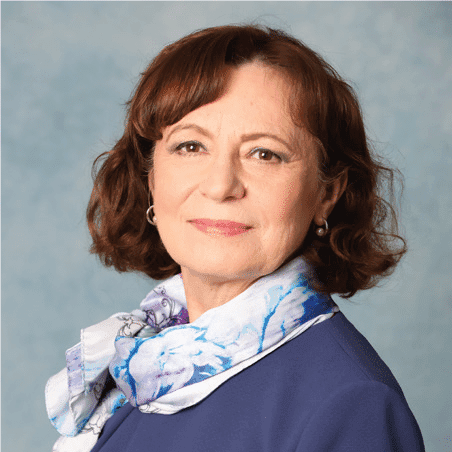
Mariana Vizoli

Mariana Vizoli

Mariana Vizoli a avut o carieră de 18 ani în cadrul Ministerului Finanţelor Publice, unde a îndeplinit mai multe funcţii, printre care director, director general adjunct, director general al Direcţiei generale de legislaţie Cod fiscal şi reglementări vamale şi secretar de stat pe probleme de fiscalitate. În perioada respectivă a făcut parte din grupurile de lucru organizate pentru asimilarea aquis-ului comunitar în legislaţia naţională. A coordonat elaborarea Documentului de poziţie a României – Fiscalitate – TVA, necesar pentru aderarea la Uniunea Europeană.

Ulterior a coordonat modificarea Codului fiscal pentru a transpune directivele în domeniul TVA la data aderării în cadrul unui proiect finanţat din fonduri PHARE. Doamna Vizoli a coordonat procesul de rescriere a noului Cod fiscal şi a tuturor actelor normative date în aplicarea Codului fiscal – Titlul VII – TVA: norme metodologice, ordine ale ministrului finanțelor publice. A susţinut numeroase conferinţe şi seminare pe probleme de fiscalitate, atât pentru instruirea inspectorilor fiscali din A.N.A.F., cât şi cu reprezentanţi ai mediului de afaceri, organizate de Camera Consultanților Fiscali, CECCAR, Camera de Comerţ şi Industrie, alţi organizatori de evenimente/formare profesională. A fost membră în Comisia Fiscală Centrală din cadrul Ministerului Finanţelor Publice şi reprezentant al României la Comitetul fiscal al UE în perioada 2005-2016. În prezent este consultant fiscal independent, colaborator cu firma Soter&Partners, membru în Consiliul Superior al Camerei Consultanților Fiscali, fiind implicată în activitatea de consultanţă fiscală, susţinerea de seminare şi conferinţe pe probleme de fiscalitate. Reprezintă Camera Consultanților Fiscali la şedinţele CFE (Confederația Fiscală Europeană), unde se dezbat, printre altele, proiectele de directive elaborate de Comisia Europeană şi se analizează modul de aplicare a deciziilor Curţii de Justiţie a Uniunii Europene.

572 vizualizări
Articole

4 rezultate

TVA de la A la Z. Ghid practic. Prevederi privind asocierile în participațiune -Mariana Vizoli-

Fragmentul face parte din CAPITOLUL XI. OBLIGAȚII. Secțiunea a 7-a. Evidența operaţiunilor – art. 321 C. fisc – din volumul TVA de la A la Z. Ghid practic | autor: Mariana Vizoli ( In curs de aparitie ) 2.1. Reglementare 770. Conform art. 321 alin. (5) C. fisc., în cazul asocierilor în participațiune care nu dau naștere unei persoane impozabile, drepturile și obligațiile privind TVA revin asociatului care contabilizează veniturile și cheltuielile asocierii, conform contractului încheiat între părți. Directiva TVA nu conține prevederi specifice asocierilor, drept pentru care în această materie este aplicabilă jurisprudența C.J.U.E. Astfel, normele de aplicare de
Mariana VizoliMariana Vizoli
01.10.2019288 vizualizari

TVA de la A la Z. Ghid practic. Sume achitate în numele și în contul altei persoane – Mariana Vizoli –

Fragment din volumul TVA de la A la Z. Ghid practic | autor: Mariana Vizoli. Sume achitate în numele și în contul altei persoane ( In curs de aparitie ) 200. Sumele achitate de o persoană impozabilă în numele şi în contul altei persoane şi care apoi se decontează acesteia, inclusiv atunci când locatorul asigură el însuşi bunul care face obiectul unui contract de leasing financiar sau operațional şi refacturează locatarului costul exact al asigurării, precum şi sumele încasate de o persoană impozabilă în numele şi în contul unei alte persoane, nu se cuprind în baza impozabilă a TVA [art.
Mariana VizoliMariana Vizoli
23.09.2019275 vizualizari

TVA de la A la Z. Ghid practic. Cupoanele cu scop unic - Mariana Vizoli -

Fragment despre Cupoanele cu scop unic, selectat din volumul TVA de la A la Z. Ghid practic ( In curs de aparitie ) 76. Din definiția cuponului valoric, valabilă atât pentru cel cu scop unic, cât și pentru cel cu scop multiplu, se desprind deja diferențele față de legislația care a fost aplicabilă anterior. Un cupon cu scop unic, conform jurisprudenţei C.J.U.E. și a pct. 25 alin. (5) din norme, era un cupon pentru care toate elementele necesare determinării bunurilor sau serviciilor care urmau să fie achiziționate, erau determinate cu exactitate [1]. [1] C.J.U.E., cauza C-419/02, BUPA Hospitals Ltd and
Mariana VizoliMariana Vizoli
16.09.201964 vizualizari

TVA de la A la Z. Ghid practic. Livrările de bunuri imobile - Mariana Vizoli -

DESPRE CARTE. TVA DE LA A LA Z. GHID PRACTIC ( IN CURS DE APARITIE ) Orice persoană impozabilă care furnizează bunuri sau servicii și achiziționează bunuri sau servicii va trebui să determine care este regimul de TVA aplicabil acestor operațiuni. Cum se aplică legislația privind TVA? Care sunt coordonatele? Care este faptul generator? Este taxă deductibilă sau nu? Ce cote și alte obligaţii declarative se aplică? TVA de la A la Z. Ghid practic este o carte-îndrumar care vine în ajutorul celor interesați atât de legislația TVA, cât și de elementele care facilitează înțelegerea noțiunilor specifice. Mai mult, TVA
Mariana VizoliMariana Vizoli
10.09.2019192 vizualizari