
Universul Fiscal Fiscal

Universul Fiscal Fiscal

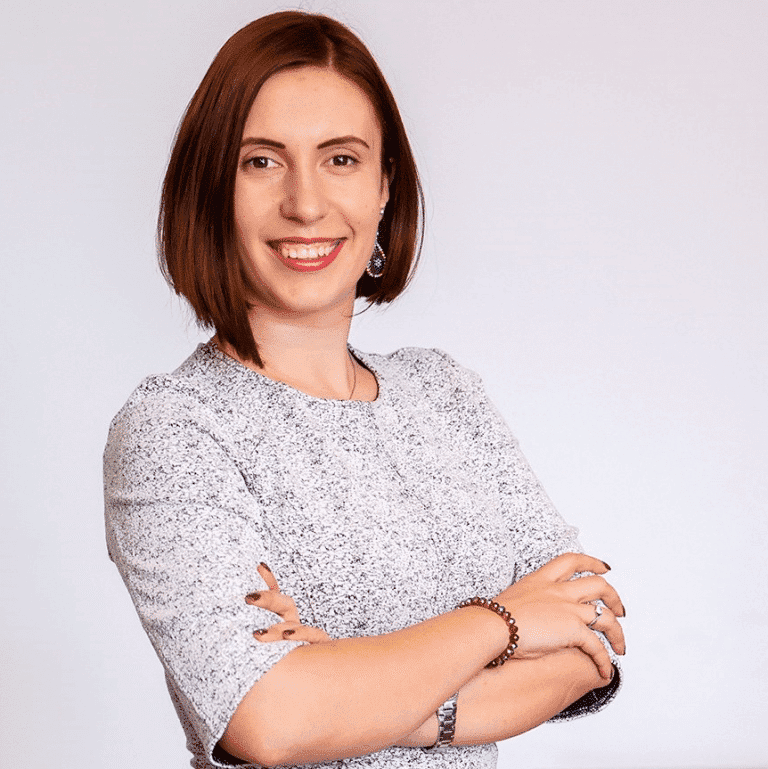
Avand la baza studii juridice si o specializare in fiscalitate, practic o abordare a spetelor din doua puncte de vedere, fapt ce imi permite o intelegere mai buna in special in cazul spetelor complexe care nu necesita doar cunostinte in domeniul fiscalitatii. In decursul ultimilor 8 ani am avut ocazia sa particip la diferite cursuri si seminarii sustinute de specialisti recunoscuti in domeniul fiscalitatii, ajungand astazi sa pot rezolva o gama variata de spete si sa pot raspunde cu promptitudine la intrebarile clientilor.

Peste 8 ani de experiența in domeniul infiintarii si modificarii societatilor comerciale. Peste 8 ani experienta in domeniul juridic. Peste 7 ani experienta in fiscalitate.

Educatie si formare profesionala:

♦ Absolvent al unui program de Master la Academia de Studii Economice, specializarea Fiscalitate. ♦ Studenta la Universitatea din Bucuresti, Facultatea de Stiinte Economice ♦.Licentiata in Drept, 2012.

Experienta profesionala:

♦ Sef oficiu juridic si consultant in domeniul fiscalitatii Excelcont SRL, 2009 – prezent. ♦ Consilier juridic Via Rumania, grup de firme spaniole, 2012 – 2014.

3235 vizualizări

Articole

1679 rezultate

Venituri din comision sau venituri din revanzare?

Situatie de fapt: Doua societati comerciale colaboreaza in baza unui contract de comision. Comitentul preda comisionarului marfuri in baza unui aviz de insotire, iar comisionarul se angajeaza sa le vanda catre clientii sai, insa la pretul prestabilit de catre comitent (comisionarul nu practica un adaos propriu). Periodic, in baza vanzarilor efectuate de catre comisionar, comitentul emite factura fiscala cu valoarea bunurilor vandute de catre comisionar. Comitentul va plati comisionarului, conform contractului de comision incheiat, un procent din valoarea marfii vandute (de ex: pentru vanzari cuprinse intre 0 - 1500 lei, comision de 30% din valoarea marfii vandute). Acest comison nu
Universul Fiscal FiscalUniversul Fiscal Fiscal
19.10.2018490 vizualizari

Cum se completeaza declaratia unica daca se obtin venituri din mai multe surse

Situatie de fapt: O persoana estimeaza sa realizeze in anul 2018 urmatoarele tipuri de venituri, in acelasi timp, avand si calitatea de salariat : - Venituri dintr-o activitate independenta (PFA) unde realizeaza un venit mai mic decat plafonul de 22.800 lei (aproximativ 10.000 lei) - Dividende primite de la o societate comerciala peste plafonul de 22.800 lei (aproximativ 40.000 lei) - Venituri din alte surse peste plafonul de 22.800 lei (aproximativ 30.000 lei) - Venituri din chirii sub plafonul de 22.800 lei (aproximativ 12.000 lei) Intrebare: Care este modul de completare al declaratiei unice, pentru anul 2018 pentru veniturile realizate?
Universul Fiscal FiscalUniversul Fiscal Fiscal
18.10.201892 vizualizari

Ce documente justificative trebuie pentru a deduce cheltuieli?

Situatie de fapt: O societate cu domeniu de activitate transporturi rutiere de marfuri are urmatoarea situatie: In timpul efectuarii curselor este nevoie urgenta de schimbarea cauciucurilor, se apeleaza la furnizorul de anvelope (cu care are contract cadru de furnizare anvelope), acesta se deplaseaza la locatie, schimba anvelopele si ulterior se factureaza acest serviciu. Pe factura sunt specificate urmatoarele: tipul anvelopei schimbate , ecovaloare, manopera si costul deplasarii. Intrebare: Mai este nevoie de alt document (raport de interventie sau de bon de schimb - sau alt tip de document) care sa ateste efectuarea serviciului pentru ca aceasta cheltuiala sa fie deductibila
Universul Fiscal FiscalUniversul Fiscal Fiscal
16.10.201843 vizualizari

Stoc de case de marcat fara jurnal electronic. Ajustarea TVA dedusa

Situatie de fapt: O societate cu obiect de activitate comercializare si service case de marcat are pe stoc 30 case de marcat fara jurnal electronic, achizitionate in timp, de la furnizori platitori de TVA. Societatea a dedus TVA la achizitie. In noile conditii, societatea nu mai poate vinde aceste case de marcat. Intrebare: Cum trebuie sa procedeze societatea pentru a scapa de stocul de marfa nevandabil fara a fi obligata la plata TVA (ajustare, etc.)?
Universul Fiscal FiscalUniversul Fiscal Fiscal
12.10.201821 vizualizari

Inregistrarea in scopuri de TVA a societatilor care au depasit plafonul

Situatie de fapt: O societatea neplatitoare de TVA emite si incaseaza in data de 08 octombrie o factura prin care cifra sa de afaceri depaseste 300.000 lei. Intrebare: 1. Care este termenul limita de depunere a solicitarii de inregistrare in scopuri de TVA pentru depasirea plafonului de scutire? 2. Ce documente se depun in momentul solicitarii inregistrarii ca platitor de TVA? 3. Pana la obtinerea certificatului de inregistrare in scopuri de TVA, societatea poate colecta si / sau deduce TVA?
Universul Fiscal FiscalUniversul Fiscal Fiscal
12.10.201838 vizualizari

Deducerea costului caselor de marcat la microintreprinderi

Situatie de fapt: O societate platitoare de impozit pe veniturile microintreprinderilor a achizitionat imediat dupa infiintare case de marcat fara jurnal electronic. Valoarea acesteia a fot dedusa la calculul impozitului pe veniturile microintreprinderilor. Pentru a isi indeplini obligatiile legale, societatea a achizitionat noi case de marcat, cu jurnal electronic, in lunile august si septembrie. Intrebare: Costul caselor de marcat nou achizitionate poate fi dedus din cuantum impozitului pe veniturile microintreprinderilor datorat la 25 octombrie 2018?
Universul Fiscal FiscalUniversul Fiscal Fiscal
11.10.201814 vizualizari

Impartirea capitalului social dupa retragerea unui asociat

Situatie de fapt: Asociatul unei societati comerciale doreste sa isi vanda partile sociale si sa se retraga din societate. Prin aceasta tranzactie asociatul va renunta la toate drepturile si obligatiile sale care recurg din calitatea sa de asociat, astfel incat cei doi asociati ramasi isi vor imparti intre ai capitalul social, respectiv cota de participare la profit si pierderi. Intrebare: Cum se va imparti capitalul social intre cei doi asociati ramasi? Are aceasta impartire legatura cu pretul de vanzare al partilor sociale de catre asociatul care iese din societate?
Universul Fiscal FiscalUniversul Fiscal Fiscal
10.10.201835 vizualizari